প্রবাসীদের কষ্টার্জিত রেমিট্যান্স বৈধ পথে আসছে না কেন?
বাংলাদেশের অর্থনীতিতে রেমিট্যান্স বা প্রবাসী আয় অন্যতম গুরুত্বপূর্ণ বৈদেশিক মুদ্রার উৎস। দেশের লাখ লাখ পরিবারের জীবিকা নির্বাহ থেকে শুরু করে বৈদেশিক মুদ্রার রিজার্ভ শক্তিশালী রাখা-সব ক্ষেত্রেই প্রবাসীদের পাঠানো অর্থ গুরুত্বপূর্ণ ভূমিকা রাখে।
গত কয়েক বছরে ব্যাংকিং চ্যানেলে রেমিট্যান্স প্রবাহে উল্লেখযোগ্য প্রবৃদ্ধি দেখা গেলেও সাম্প্রতিক সময়ে মাসভিত্তিক হিসাবে এই প্রবাহে কিছুটা ধীরগতি লক্ষ্য করা যাচ্ছে।
বিশেষ করে টানা কয়েক মাস ধরে মাসিক রেমিট্যান্স ৩০০ কোটি ডলারের নিচে থাকায় নতুন করে আলোচনা শুরু হয়েছে।
তবে প্রশ্ন হচ্ছে, বৈধ পথে রেমিট্যান্স আসা কমছে কেন? প্রবাসীদের আয় কমে যাচ্ছে, নাকি হুন্ডির মাধ্যমে অর্থ পাঠানোর প্রবণতা বাড়ছে? এর পেছনে কি ডলারের বিনিময় হার, ব্যাংকিং ব্যবস্থার জটিলতা কিংবা মধ্যপ্রাচ্যের অস্থিরতা দায়ী?
বাংলাদেশ ব্যাংকের তথ্য, অর্থনীতিবিদদের বিশ্লেষণ এবং প্রবাসী আয়সংক্রান্ত সাম্প্রতিক প্রতিবেদন পর্যালোচনা করলে এ বিষয়ে কয়েকটি গুরুত্বপূর্ণ কারণ সামনে আসে।
প্রথমেই একটি বিষয় পরিষ্কার করা জরুরি। বাংলাদেশে বৈধ ব্যাংকিং চ্যানেলে রেমিট্যান্সের মোট প্রবাহ ধারাবাহিকভাবে কমছে—এমন সিদ্ধান্ত নেওয়ার মতো তথ্য নেই। বরং বার্ষিক ও অর্থবছরভিত্তিক হিসাবে প্রবৃদ্ধি রয়েছে। তবে মাসভিত্তিক প্রবাহে ওঠানামা এবং সাম্প্রতিক সময়ে ৩০০ কোটি ডলারের নিচে অবস্থান উদ্বেগ তৈরি করেছে।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৫-২৬ অর্থবছরে দেশে প্রবাসী আয় এসেছে প্রায় ৩৫ দশমিক ৫ বিলিয়ন বা ৩ হাজার ৫৫০ কোটি ডলার।
এর আগের অর্থবছর ২০২৪-২৫-এ এসেছিল ৩০ দশমিক ৩৩ বিলিয়ন ডলার। অর্থাৎ এক বছরে রেমিট্যান্স বেড়েছে উল্লেখযোগ্য পরিমাণে।
অন্যদিকে ২০২৬ সালের অক্টোবর মাসে দেশে রেমিট্যান্স এসেছে প্রায় ২৮৭ কোটি ডলার। আগের মাস সেপ্টেম্বরের তুলনায় এটি বেশি হলেও টানা পঞ্চম মাসের মতো মাসিক রেমিট্যান্স ৩০০ কোটি ডলারের নিচে রয়েছে। অক্টোবরের এই প্রবাহ আগের বছরের একই মাসের তুলনায় ১২ দশমিক ১ শতাংশ বেশি।
অর্থাৎ এখানে মূল বিষয় রেমিট্যান্স কমে যাওয়া নয়; বরং প্রত্যাশিত গতিতে না বাড়া এবং মাসিক প্রবাহে ওঠানামা।
১. মধ্যপ্রাচ্যের অস্থিরতায় প্রবাসীদের আয় ও কর্মসংস্থানে চাপ
বাংলাদেশের রেমিট্যান্সের বড় একটি অংশ আসে মধ্যপ্রাচ্যের দেশগুলো থেকে। সৌদি আরব, সংযুক্ত আরব আমিরাত, কাতার, কুয়েত ও ওমানের মতো দেশে বিপুলসংখ্যক বাংলাদেশি কর্মরত রয়েছেন।
কিন্তু মধ্যপ্রাচ্যে চলমান সংঘাত ও আঞ্চলিক অস্থিরতার প্রভাব প্রবাসীদের কর্মজীবনেও পড়ছে। বিভিন্ন খাতে ব্যবসায়িক কার্যক্রম বাধাগ্রস্ত হওয়া, কাজের সুযোগ কমে যাওয়া এবং জীবনযাত্রার ব্যয় বেড়ে যাওয়ার কারণে অনেক কর্মীর সঞ্চয় কমে যেতে পারে।
বিশেষ করে যেসব প্রবাসী সীমিত বেতনে কাজ করেন, তাদের পক্ষে আগের মতো নিয়মিত অর্থ দেশে পাঠানো কঠিন হয়ে উঠতে পারে।
২০২৬ সালের নভেম্বরের শুরুতে প্রকাশিত দ্য ডেইলি স্টার-এর এক প্রতিবেদনে বলা হয়েছে, মধ্যপ্রাচ্যের সংঘাত প্রবাসীদের আয় ও রেমিট্যান্স প্রবাহে প্রভাব ফেলছে।
২. হুন্ডির আকর্ষণ কি আবার বাড়ছে?
বৈধ পথে রেমিট্যান্স প্রবাহে ধীরগতির আলোচনায় হুন্ডি অন্যতম গুরুত্বপূর্ণ বিষয়।
হুন্ডি এমন একটি অনানুষ্ঠানিক অর্থ স্থানান্তর ব্যবস্থা, যেখানে প্রবাসীরা বিদেশে অর্থ দেওয়ার পর দেশে তাদের স্বজনেরা স্থানীয় প্রতিনিধির মাধ্যমে সমপরিমাণ টাকা পেয়ে থাকেন। এ ব্যবস্থায় সাধারণত প্রচলিত ব্যাংকিং প্রক্রিয়া অনুসরণ করা হয় না।
প্রবাসীদের একটি অংশ হুন্ডির দিকে ঝুঁকতে পারেন কয়েকটি কারণে:
- ব্যাংকের তুলনায় বেশি বিনিময় হার পাওয়ার সম্ভাবনা।
- দ্রুত টাকা পাঠানোর সুবিধা।
- কাগজপত্র ও আনুষ্ঠানিকতা কম।
- পরিচিত ব্যক্তি বা স্থানীয় এজেন্টের মাধ্যমে লেনদেনের সুবিধা।
- কিছু ক্ষেত্রে ব্যাংকিং সেবার দূরত্ব ও জটিলতা।
জাতিসংঘের পুঁজিবাজার ও উন্নয়নবিষয়ক সংস্থা UNCDF-এর বাংলাদেশসংক্রান্ত একটি গবেষণায় দেখা গেছে, অনানুষ্ঠানিক চ্যানেল ব্যবহারের পেছনে বিনিময় হারের সুবিধা, লেনদেনের খরচ এবং সহজলভ্যতা গুরুত্বপূর্ণ ভূমিকা রাখে। গবেষণাটিতে আরও বলা হয়েছে, ব্যাংকিং নেটওয়ার্কের সীমিত উপস্থিতিও হুন্ডি ব্যবহারের একটি কারণ হতে পারে।
তবে মাসিক ব্যাংকিং চ্যানেলের রেমিট্যান্স কমলেই যে হুন্ডি বেড়েছে, তা নিশ্চিতভাবে বলা যায় না। এ বিষয়ে নির্দিষ্ট পরিসংখ্যান প্রয়োজন।
৩. ডলারের বিনিময় হার বড় একটি কারণ
প্রবাসীরা অর্থ দেশে পাঠানোর ক্ষেত্রে সবচেয়ে বেশি গুরুত্ব দেন বিনিময় হারের ওপর। বিদেশে উপার্জিত ১০০ ডলার বাংলাদেশে পাঠালে পরিবার কত টাকা পাবে, সেটি তাদের সিদ্ধান্তে গুরুত্বপূর্ণ প্রভাব ফেলে।
ধরা যাক, কোনো প্রবাসী ব্যাংকিং চ্যানেলে ১০০ ডলার পাঠিয়ে যে পরিমাণ টাকা পাচ্ছেন, অনানুষ্ঠানিক মাধ্যমে তার চেয়ে বেশি টাকা পাওয়ার সুযোগ রয়েছে। সে ক্ষেত্রে কেউ কেউ বেশি অর্থ পাওয়ার আশায় বৈধ চ্যানেলের পরিবর্তে হুন্ডির দিকে ঝুঁকতে পারেন।
বাংলাদেশের রেমিট্যান্স বাজারে অতীতে সরকারি ও অনানুষ্ঠানিক বিনিময় হারের মধ্যে উল্লেখযোগ্য ব্যবধান ছিল। তবে সাম্প্রতিক সময়ে সেই ব্যবধান কমে আসায় ব্যাংকিং চ্যানেলে অর্থ পাঠানোর প্রবণতা বেড়েছে বলে অর্থনীতিবিদ দিলীপ রথা মন্তব্য করেছেন।
২০২৬ সালের ১৩ অক্টোবর এক সাক্ষাৎকারে বিশ্বব্যাংকের সাবেক প্রধান অর্থনীতিবিদ দিলীপ রথা বলেন, গত ৩িবছরে বাংলাদেশের রেমিট্যান্স বৃদ্ধির প্রায় অর্ধেক পর্যন্ত হুন্ডি থেকে বৈধ চ্যানেলে অর্থ স্থানান্তরের কারণে হয়ে থাকতে পারে।
এখান থেকে বোঝা যায়, শুধু প্রবাসীদের আয় বাড়লেই রেমিট্যান্স বাড়ে না; অর্থ পাঠানোর মাধ্যম এবং বিনিময় হারের প্রতিযোগিতাও গুরুত্বপূর্ণ।
৪. বিদেশে জীবনযাত্রার ব্যয় বেড়ে যাওয়ায় সঞ্চয় কমছে
প্রবাসীদের উপার্জনের বড় অংশ ব্যয় হয় বাসাভাড়া, খাবার, যাতায়াত, চিকিৎসা এবং অন্যান্য প্রয়োজনীয় খাতে।
বিশেষ করে মধ্যপ্রাচ্য ও ইউরোপের বিভিন্ন দেশে জীবনযাত্রার ব্যয় বাড়লে প্রবাসীদের হাতে সঞ্চয়ের পরিমাণ কমে যেতে পারে। ফলে পরিবারের কাছে আগের তুলনায় কম অর্থ পাঠাতে হয়।
অনেক বাংলাদেশি কর্মী ঋণ নিয়ে বিদেশে যান। বিদেশে যাওয়ার পর প্রথম কয়েক বছর তাদের আয়ের একটি অংশ ঋণের কিস্তি পরিশোধে ব্যয় হয়। আবার পরিবারের চিকিৎসা, সন্তানের পড়াশোনা ও অন্যান্য দায়িত্বও রয়েছে।
ফলে বিদেশে আয় একই থাকলেও দেশে পাঠানোর মতো অর্থ কমে যেতে পারে।
আরও পড়ুনঃ নভেম্বরের প্রথম ৩ দিনেই রেমিট্যান্স এলো ৫২১ মিলিয়ন ডলার
৫. বিদেশে নতুন কর্মী যাওয়ার হার ও চাকরির বাজারের প্রভাব
রেমিট্যান্স বৃদ্ধির সঙ্গে বিদেশে কর্মরত বাংলাদেশির সংখ্যা এবং তাদের আয়ের সরাসরি সম্পর্ক রয়েছে।
প্রতি বছর বিপুলসংখ্যক বাংলাদেশি কাজের উদ্দেশ্যে বিদেশে গেলেও সবাই সমান বেতনের চাকরি পান না। অনেকে প্রত্যাশার তুলনায় কম বেতনে কাজ করেন। আবার কেউ কেউ বিদেশে গিয়ে কাজ না পেয়ে দীর্ঘদিন বেকার থাকেন।
অন্যদিকে বিদেশে কর্মী পাঠানোর প্রক্রিয়ায় অতিরিক্ত ব্যয়, দালালের প্রতারণা এবং নিয়োগসংক্রান্ত জটিলতা অনেক কর্মীকে ঋণগ্রস্ত করে তোলে।
ফলে বিদেশে কর্মী যাওয়ার সংখ্যা বাড়লেও রেমিট্যান্স একই অনুপাতে বাড়বে, এমন নিশ্চয়তা নেই।
৬. ব্যাংকিং চ্যানেলে অর্থ পাঠানোর খরচ ও জটিলতা
বৈধ পথে অর্থ পাঠাতে ব্যাংক, মানি ট্রান্সফার অপারেটর কিংবা অনুমোদিত এক্সচেঞ্জ হাউস ব্যবহার করতে হয়।
কিছু ক্ষেত্রে প্রবাসীদের অভিযোগ থাকে, টাকা পাঠাতে অতিরিক্ত সময় লাগে, বিনিময় হার প্রত্যাশার তুলনায় কম পাওয়া যায় অথবা প্রয়োজনীয় আনুষ্ঠানিকতা সম্পন্ন করতে অসুবিধা হয়।
২০২৫ সালের ১৭ মে প্রকাশিত দ্য বিজনেস স্ট্যান্ডার্ড-এর একটি প্রতিবেদনে বিশ্বব্যাংকের রেমিট্যান্স মূল্যসংক্রান্ত তথ্য তুলে ধরে বলা হয়, বাংলাদেশে অর্থ পাঠানোর ক্ষেত্রে বিনিময় হারের ব্যবধান ও লেনদেনের খরচ প্রবাসীদের ওপর বাড়তি চাপ তৈরি করেছে।
প্রতিবেদনটিতে উল্লেখ করা হয়, ২০২৪ সালে বাংলাদেশে রেমিট্যান্স পাঠানোর সামগ্রিক ব্যয় ৯ শতাংশের বেশি হয়েছিল। এর মধ্যে বিনিময় হারের ব্যবধান ছিল অন্যতম বড় কারণ।
এ ধরনের খরচ কমানো না গেলে বৈধ চ্যানেলকে প্রতিযোগিতামূলক রাখা কঠিন হতে পারে।
৭. ২.৫ শতাংশ প্রণোদনা থাকলেও কেন সমস্যা?
বাংলাদেশে বৈধ ব্যাংকিং চ্যানেলে রেমিট্যান্স পাঠাতে সরকারিভাবে নগদ প্রণোদনা দেওয়ার ব্যবস্থা চালু রয়েছে। এর উদ্দেশ্য হলো প্রবাসীদের বৈধ পথে অর্থ পাঠাতে উৎসাহিত করা এবং হুন্ডি নিরুৎসাহিত করা।
কিন্তু শুধু প্রণোদনা দিলেই সব সমস্যা সমাধান হয় না। কারণ প্রবাসীরা হিসাব করেন, সব খরচ বাদ দিয়ে কোন মাধ্যমে পরিবার বেশি টাকা পাবে।
যদি ব্যাংকিং চ্যানেলে বিনিময় হার কম হয়, লেনদেনে সময় বেশি লাগে অথবা সেবা পাওয়া কঠিন হয়, তাহলে প্রণোদনার সুবিধাও অনেক ক্ষেত্রে যথেষ্ট আকর্ষণীয় নাও হতে পারে।
তাই বৈধ পথে রেমিট্যান্স বাড়াতে প্রণোদনার পাশাপাশি বিনিময় হার, লেনদেনের খরচ ও সেবার মান উন্নত করা প্রয়োজন।
৮. কোন দেশ থেকে রেমিট্যান্স আসা কমছে?
বাংলাদেশ ব্যাংকের দেশভিত্তিক পরিসংখ্যানেও বিভিন্ন দেশের রেমিট্যান্স প্রবাহে পার্থক্য দেখা যাচ্ছে।
২০২৬-২৭ অর্থবছরের জুলাই-আগস্ট সময়ে আগের অর্থবছরের একই সময়ের তুলনায় কয়েকটি দেশের রেমিট্যান্স
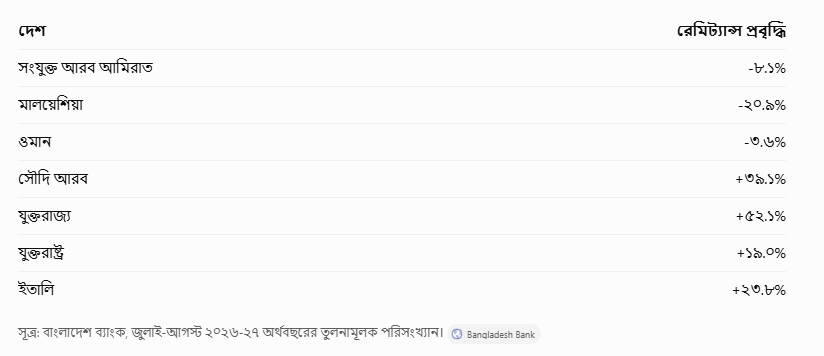
এই পরিসংখ্যান থেকে দেখা যায়, সব দেশ থেকে রেমিট্যান্স কমছে না। বিশেষ করে মালয়েশিয়া ও সংযুক্ত আরব আমিরাত থেকে প্রবাহে পতন থাকলেও সৌদি আরব, যুক্তরাজ্য ও যুক্তরাষ্ট্র থেকে উল্লেখযোগ্য প্রবৃদ্ধি হয়েছে।
বিশেষজ্ঞদের বিভিন্ন বিশ্লেষণ এবং বিদ্যমান পরিস্থিতি বিবেচনায় বৈধ পথে রেমিট্যান্স বাড়াতে কয়েকটি বিষয়ে গুরুত্ব দেওয়া প্রয়োজন।
- ব্যাংকিং চ্যানেলে প্রতিযোগিতামূলক ও স্বচ্ছ ডলারের বিনিময় হার নিশ্চিত করা।
- বিদেশ থেকে টাকা পাঠানোর লেনদেন খরচ কমানো।
- প্রবাসীদের জন্য সহজ ও দ্রুত ডিজিটাল রেমিট্যান্স সেবা চালু করা।
- হুন্ডির বিরুদ্ধে আইন প্রয়োগের পাশাপাশি প্রবাসীদের সচেতন করা।
- বিদেশে কর্মরত বাংলাদেশিদের বেতন ও কর্মপরিবেশ নিশ্চিত করা।
- নতুন শ্রমবাজার তৈরি এবং দক্ষ কর্মী পাঠানোর উদ্যোগ বাড়ানো।
- দূতাবাস ও ব্যাংকের মাধ্যমে প্রবাসীদের আর্থিক সেবা সহজ করা।
বাংলাদেশে বৈধ পথে রেমিট্যান্স প্রবাহের সাম্প্রতিক ধীরগতিকে শুধু হুন্ডির বিস্তার দিয়ে ব্যাখ্যা করা ঠিক হবে না। এর সঙ্গে মধ্যপ্রাচ্যের অস্থিরতা, প্রবাসীদের আয় ও সঞ্চয়ের পরিবর্তন, ডলারের বিনিময় হার, বিদেশে কর্মসংস্থানের পরিস্থিতি এবং ব্যাংকিং সেবার খরচ জড়িত।
তবে একটি বিষয় স্পষ্ট, প্রবাসীদের কষ্টার্জিত অর্থ বৈধ পথে দেশে আনার জন্য ব্যাংকিং ব্যবস্থাকে আরও সহজ, দ্রুত ও লাভজনক করতে হবে। শুধু প্রণোদনা দিয়ে নয়, বরং প্রবাসীদের আস্থা অর্জনের মাধ্যমেই বৈধ রেমিট্যান্সের প্রবাহ দীর্ঘমেয়াদে বাড়ানো সম্ভব।
একটি মন্তব্য