প্রবাসীদের পাঠানো রেমিট্যান্সে কীভাবে মিলবে সরকারি প্রণোদনা?
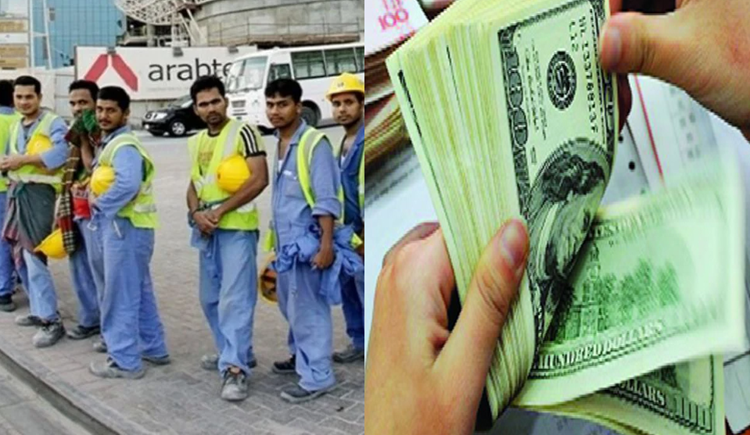
বিদেশে কর্মরত বাংলাদেশিরা বৈধ ব্যাংকিং চ্যানেলে দেশে টাকা পাঠালে সেই অর্থের ওপর ২ দশমিক ৫ শতাংশ হারে সরকারি নগদ প্রণোদনা পান।
অর্থাৎ কোনো প্রবাসী ১ লাখ টাকা সমপরিমাণ রেমিট্যান্স পাঠালে দেশে তাঁর নির্ধারিত প্রাপক অতিরিক্ত ২ হাজার ৫০০ টাকা প্রণোদনা পাওয়ার কথা। এ সুবিধার উদ্দেশ্য হলো বৈধ পথে দেশে অর্থ পাঠাতে প্রবাসীদের উৎসাহিত করা এবং দেশের বৈদেশিক মুদ্রার প্রবাহ বাড়ানো।
২০২৬-২৭ অর্থবছরের প্রস্তাবিত বাজেটেও সরকার বৈধ পথে পাঠানো রেমিট্যান্সের জন্য বিদ্যমান ২ দশমিক ৫ শতাংশ প্রণোদনা অব্যাহত রাখার ঘোষণা দিয়েছে। ২০২৬ সালের ১১ জুন জাতীয় সংসদে বাজেট উপস্থাপনের সময় অর্থমন্ত্রী এ ঘোষণা দেন।
সরকারি প্রণোদনা মূলত বিদেশে কর্মরত বাংলাদেশি নাগরিকদের বৈধ পথে পাঠানো উপার্জিত অর্থের ক্ষেত্রে প্রযোজ্য। বাংলাদেশি বংশোদ্ভূত কেউ বিদেশি নাগরিকত্ব গ্রহণ করলেও নির্ধারিত শর্ত পূরণ সাপেক্ষে এ সুবিধার আওতায় আসতে পারেন।
এ ছাড়া বিদেশে কর্মরত বাংলাদেশি নাবিক, উড়োজাহাজের পাইলট এবং জাতিসংঘ বা আন্তর্জাতিক সংস্থায় কর্মরত নির্দিষ্ট বাংলাদেশি কর্মীদের আয় দেশে পাঠানোর ক্ষেত্রেও প্রণোদনার বিধান রয়েছে।
তবে বিদেশি নাগরিকের পাঠানো অর্থ বা ব্যবসায়িক লেনদেন, পণ্য রপ্তানি, বৈদেশিক বিনিয়োগ কিংবা ফ্রিল্যান্সিং ও আইটি সেবার আয়কে সাধারণ প্রবাসী কর্মীর রেমিট্যান্স প্রণোদনার সঙ্গে এক করে দেখা যাবে না। এসব ক্ষেত্রে আলাদা নিয়ম প্রযোজ্য হতে পারে।
প্রণোদনা পাওয়ার জন্য প্রবাসীকে অনুমোদিত ব্যাংক, বৈধ এক্সচেঞ্জ হাউস বা অনুমোদিত অর্থ স্থানান্তর সেবার মাধ্যমে বাংলাদেশে টাকা পাঠাতে হবে।
দেশে অর্থ গ্রহণকারী ব্যক্তি যে ব্যাংক বা প্রতিষ্ঠানের মাধ্যমে টাকা পাবেন, সাধারণত সেই প্রতিষ্ঠানই প্রাপকের হিসাবে মূল রেমিট্যান্সের সঙ্গে প্রণোদনার অর্থ যোগ করে দেয়।
এ জন্য আলাদা করে সরকারি কোনো দপ্তরে আবেদন করার প্রয়োজন হয় না। তবে লেনদেনের সময় প্রাপকের নাম, ব্যাংক হিসাব বা মোবাইল আর্থিক সেবার তথ্য সঠিকভাবে দিতে হবে। টাকা পাঠানোর রসিদ বা ট্রানজেকশন নম্বর সংরক্ষণ করাও জরুরি।
বাংলাদেশ ব্যাংকের ২০২২ সালের ২৩ মে জারি করা নির্দেশনায় বৈধ পথে পাঠানো রেমিট্যান্সের ক্ষেত্রে ২ দশমিক ৫ শতাংশ প্রণোদনা দেওয়ার জন্য প্রেরকের কাগজপত্র জমা দেওয়ার বাধ্যবাধকতা তুলে দেওয়া হয়। নির্দেশনাটি পরবর্তী নির্দেশ না দেওয়া পর্যন্ত কার্যকর রাখার কথা বলা হয়েছিল।
প্রণোদনার হিসাব মূলত দেশে জমা হওয়া টাকার পরিমাণের ওপর নির্ভর করে। উদাহরণ হিসেবে-
- ৫০ হাজার টাকা পাঠালে প্রণোদনা ১ হাজার ২৫০ টাকা।
- ১ লাখ টাকা পাঠালে প্রণোদনা ২ হাজার ৫০০ টাকা।
- ২ লাখ টাকা পাঠালে প্রণোদনা ৫ হাজার টাকা।
- ৫ লাখ টাকা পাঠালে প্রণোদনা ১২ হাজার ৫০০ টাকা।
অর্থাৎ ২.৫ শতাংশ হারে হিসাব করলে প্রতি ১ লাখ টাকায় অতিরিক্ত ২ হাজার ৫০০ টাকা পাওয়া যায়। তবে বৈদেশিক মুদ্রা থেকে টাকায় রূপান্তরের সময় সংশ্লিষ্ট ব্যাংক বা অনুমোদিত প্রতিষ্ঠানের প্রযোজ্য বিনিময় হার অনুযায়ী চূড়ান্ত অঙ্ক নির্ধারিত হয়।
আরও পড়ুনঃ সৌদিতে প্রবাসীদের যেসব কাজ করা নিষিদ্ধ, অমান্য করলেই বড় শাস্তি!
এ বিষয়ে প্রবাসী ও দেশে অর্থ গ্রহণকারীদের মধ্যে কিছু বিভ্রান্তি রয়েছে। আগে ৫ লাখ টাকা বা ৫ হাজার মার্কিন ডলারের বেশি রেমিট্যান্সের ক্ষেত্রে অতিরিক্ত কাগজপত্র চাওয়ার নিয়ম ছিল।
তবে বাংলাদেশ ব্যাংক ২০২২ সালের ২৩ মে এ ধরনের কাগজপত্র জমা দেওয়ার বাধ্যবাধকতা তুলে নেয়। ফলে বৈধ পথে পাঠানো যোগ্য রেমিট্যান্সের ক্ষেত্রে শুধু অঙ্ক বেশি হওয়ার কারণে প্রণোদনা বন্ধ হওয়ার কথা নয়।
রেমিট্যান্স পাওয়ার পর নির্ধারিত প্রণোদনা হিসাবে যুক্ত না হলে প্রথমে সংশ্লিষ্ট ব্যাংক বা অর্থ গ্রহণকারী প্রতিষ্ঠানের শাখায় যোগাযোগ করতে হবে।
প্রয়োজনে লেনদেনের রসিদ, ট্রানজেকশন নম্বর এবং প্রাপকের হিসাবের তথ্য দেখিয়ে বিষয়টি যাচাই করতে বলা যেতে পারে।
সমস্যার সমাধান না হলে ব্যাংকের অভিযোগ নিষ্পত্তি বিভাগে লিখিত অভিযোগ করা যায়। এরপরও প্রতিকার না পেলে বাংলাদেশ ব্যাংকের গ্রাহক অভিযোগ ব্যবস্থায় অভিযোগ জানানোর সুযোগ রয়েছে।
হুন্ডি বা অননুমোদিত মাধ্যমে টাকা পাঠালে সরকারি প্রণোদনা পাওয়া যায় না। পাশাপাশি এ ধরনের লেনদেনে প্রতারণা, অর্থ হারানো এবং আইনি জটিলতার ঝুঁকি থাকে।
অন্যদিকে ব্যাংক ও অনুমোদিত চ্যানেলে টাকা পাঠালে লেনদেনের প্রমাণ থাকে এবং প্রণোদনা পাওয়ার সুযোগ তৈরি হয়।
তাই প্রবাসীদের উচিত অনুমোদিত ব্যাংক, এক্সচেঞ্জ হাউস বা বৈধ ডিজিটাল রেমিট্যান্স সেবা ব্যবহার করে দেশে টাকা পাঠানো। এতে পরিবারের সদস্যরা বাড়তি অর্থ পাওয়ার পাশাপাশি দেশের বৈদেশিক মুদ্রার রিজার্ভ ও অর্থনীতিতেও অবদান রাখতে পারেন।
একটি মন্তব্য