বেশি টাকার লোভ, নাকি ব্যাংকিং জটিলতা—হুন্ডির দিকে কেন ঝুঁকছেন প্রবাসীরা?
বেশি টাকার আশায় হুন্ডির দিকে ঝুঁকছেন প্রবাসীরা!
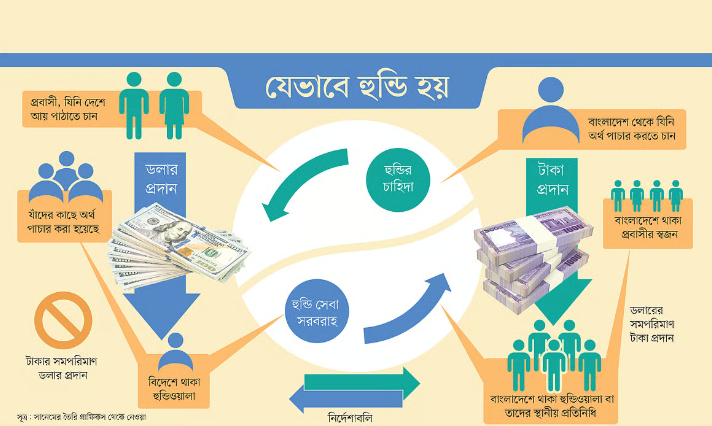
প্রবাসীর ঘামে অর্জিত অর্থ দেশের অর্থনীতির অন্যতম বড় শক্তি। সেই অর্থের একটি বড় অংশ ব্যাংক ও অনুমোদিত আর্থিক প্রতিষ্ঠানের মাধ্যমে দেশে এলেও, বিকল্প পথে অর্থ পাঠানোর প্রবণতা—যা সাধারণভাবে ‘হুন্ডি’ নামে পরিচিত—দীর্ঘদিন ধরেই বাংলাদেশের জন্য উদ্বেগের বিষয়।
প্রশ্ন হচ্ছে, সরকার বৈধ পথে রেমিট্যান্স পাঠাতে নানা প্রণোদনা ও সুবিধা দেওয়ার পরও কেন কিছু প্রবাসী হুন্ডির দিকে ঝুঁকছেন? এর পেছনে কি শুধু বেশি টাকা পাওয়ার আকর্ষণ, নাকি রয়েছে ব্যাংকিং সেবার সীমাবদ্ধতা, সময়, খরচ ও প্রবাসীদের বাস্তব অভিজ্ঞতার মতো আরও কিছু কারণ?
এই প্রশ্নের উত্তর খুঁজতে হলে প্রথমেই বুঝতে হবে, হুন্ডি কীভাবে কাজ করে এবং বৈধ ব্যাংকিং ব্যবস্থার সঙ্গে এর পার্থক্য কোথায়।
হুন্ডি কীভাবে কাজ করে?
হুন্ডি মূলত ব্যাংক বা অনুমোদিত আর্থিক প্রতিষ্ঠানের বাইরে অনানুষ্ঠানিকভাবে এক দেশ থেকে অন্য দেশে অর্থ স্থানান্তরের একটি ব্যবস্থা। সহজভাবে বললে, প্রবাসী কোনো ব্যক্তি বিদেশে হুন্ডি এজেন্টের কাছে টাকা জমা দেন। ওই এজেন্টের সঙ্গে বাংলাদেশে থাকা সহযোগী বা প্রতিনিধির যোগাযোগ থাকে। পরে দেশের এজেন্ট প্রবাসীর স্বজনকে বাংলাদেশি মুদ্রায় সমপরিমাণ অর্থ বুঝিয়ে দেন।
এ ক্ষেত্রে বিদেশ থেকে সরাসরি ব্যাংকিং চ্যানেলে টাকা দেশে আসে না। বরং দুই দেশের এজেন্ট নিজেদের মধ্যে হিসাব সমন্বয় করেন। অনেক সময় আমদানি-রপ্তানির আড়ালে অর্থের হিসাব মেলানো বা অন্য আর্থিক লেনদেনের মাধ্যমেও এই প্রক্রিয়া পরিচালিত হয়।
অর্থাৎ, প্রবাসী টাকা পাঠালেও সেই বৈদেশিক মুদ্রা আনুষ্ঠানিকভাবে দেশের ব্যাংকিং ব্যবস্থায় প্রবেশ করে না। ফলে রেমিট্যান্স হিসেবে তা কেন্দ্রীয় ব্যাংকের হিসাবেও প্রতিফলিত হয় না।
বেশি টাকা পাওয়ার আশাই কি হুন্ডির প্রধান কারণ?
হুন্ডির প্রতি আকর্ষণের অন্যতম বড় কারণ বিনিময় হার। প্রবাসীরা সাধারণত চান, তাঁদের কষ্টার্জিত প্রতিটি বৈদেশিক মুদ্রার বিপরীতে পরিবার যেন বেশি টাকা পায়। বৈধ চ্যানেলের বিনিময় হার ও খোলা বাজারের দরের মধ্যে যখন বড় ব্যবধান তৈরি হয়, তখন অনেকে বেশি টাকা পাওয়ার আশায় অনানুষ্ঠানিক পথ বেছে নেন।
বাংলাদেশ ব্যাংকের তথ্যেও বিনিময় হারের ব্যবধান কমার সঙ্গে আনুষ্ঠানিক রেমিট্যান্স প্রবাহ বাড়ার সম্পর্ক উঠে এসেছে। কেন্দ্রীয় ব্যাংকের Financial Stability Report 2025 অনুযায়ী, ২০২৪-২৫ অর্থবছরে দেশে বৈধ পথে রেমিট্যান্স এসেছে ৩০ দশমিক ৩৩ বিলিয়ন ডলার, যা আগের অর্থবছরের তুলনায় ২৬ দশমিক ৮৪ শতাংশ বেশি। প্রতিবেদনে এই প্রবৃদ্ধির পেছনে আনুষ্ঠানিক চ্যানেল উৎসাহিত করার নীতির পাশাপাশি বৈধ ও অনানুষ্ঠানিক বাজারের বিনিময় হারের ব্যবধান কমার বিষয়টিও উল্লেখ করা হয়েছে।
লেনদেন খরচ ও সময়ের ভোগান্তি
শুধু বিনিময় হার নয়, অর্থ পাঠানোর খরচও গুরুত্বপূর্ণ। ব্যাংক বা আন্তর্জাতিক মানি ট্রান্সফার প্রতিষ্ঠানের মাধ্যমে টাকা পাঠাতে সার্ভিস চার্জ, বিনিময় হারের মার্জিন এবং কখনো অতিরিক্ত ফি দিতে হয়। এসব খরচ সম্পর্কে অনেক প্রবাসী পরিষ্কার ধারণা পান না।
দেশে আরেকটি গণমাধ্যমে প্রকাশিত ২০২৫ সালের এক বিশ্লেষণে বিশ্বব্যাংকের Remittance Prices Worldwide-এর তথ্য উদ্ধৃত করে বলা হয়, ২০২৪ সালে বাংলাদেশে রেমিট্যান্স পাঠানোর গড় খরচ ছিল ৯ দশমিক ৪ শতাংশ। একই সময়ে দক্ষিণ এশিয়ার অন্যান্য দেশে এই খরচ ছিল ২ দশমিক ৮ থেকে ৫ দশমিক ১ শতাংশের মধ্যে। বিশ্লেষণটিতে বলা হয়, লেনদেনের ফি ছাড়াও বৈদেশিক মুদ্রার বিনিময় হারের ব্যবধান খরচ বাড়িয়েছে।
তবে এই পরিসংখ্যান ২০২৪ সালের তথ্যভিত্তিক; বর্তমান খরচ একই আছে—এমনটি ধরে নেওয়া যাবে না।
অন্যদিকে, প্রবাসীদের কেউ কেউ মনে করেন, হুন্ডিতে পরিচিত এজেন্টের মাধ্যমে দ্রুত টাকা পাঠানো যায় এবং পরিবারের সদস্যরা সহজেই নগদ অর্থ পেয়ে যান। বিশেষ করে ব্যাংক বা অনুমোদিত প্রতিষ্ঠানের শাখা থেকে দূরে থাকা পরিবারের ক্ষেত্রে এই সুবিধার ধারণা কাজ করে।
ব্যাংকিং সেবার সীমাবদ্ধতা ও প্রবাসীদের বাস্তবতা
বাংলাদেশের অনেক প্রবাসী শ্রমিক স্বল্পশিক্ষিত, ভাষাগত সমস্যায় ভোগেন কিংবা বিদেশে ব্যাংক হিসাব খোলার সুযোগ পান না। কারও বৈধ কাগজপত্র বা কর্মস্থলের অবস্থান ব্যাংকিং সেবা নেওয়ার ক্ষেত্রে বাধা তৈরি করে। আবার কর্মঘণ্টার কারণে ব্যাংক বা মানি এক্সচেঞ্জ প্রতিষ্ঠানে যাওয়াও অনেকের জন্য কঠিন।
বাংলাদেশের অভিবাসী শ্রমিকদের রেমিট্যান্স পাঠানোর মাধ্যম নিয়ে প্রকাশিত একটি গবেষণায় দেখা গেছে, ব্যাংকিং নেটওয়ার্কের বিস্তার অনানুষ্ঠানিক চ্যানেল ব্যবহারের প্রবণতা কমাতে পারে। গবেষণাটিতে বলা হয়েছে, কোনো উপজেলায় ব্যাংক শাখার সংখ্যা ১০ শতাংশ বাড়লে অন্তত একবার অনানুষ্ঠানিক চ্যানেল ব্যবহারের সম্ভাবনা গড়ে ১ দশমিক ৭৯ শতাংশ এবং হুন্ডি ব্যবহারের সম্ভাবনা ২ দশমিক ৩ শতাংশ কমে।
গবেষণাটি একটি গুরুত্বপূর্ণ বিষয় সামনে আনে—শুধু আইন প্রয়োগ বা সচেতনতা নয়, প্রবাসীর পরিবারের কাছাকাছি সহজলভ্য ব্যাংকিং সেবা নিশ্চিত করাও হুন্ডি কমানোর কার্যকর উপায় হতে পারে।
হুন্ডির টাকা কি সব সময় অপরাধের টাকা?
এখানে একটি বিষয় পরিষ্কার করা জরুরি। হুন্ডির মাধ্যমে পাঠানো প্রতিটি অর্থই যে অপরাধলব্ধ, তা নয়। অনেক প্রবাসী পরিবারের কাছে টাকা পাঠানোর জন্য এই অনানুষ্ঠানিক ব্যবস্থার আশ্রয় নেন। কিন্তু ব্যবস্থাটি নিয়ন্ত্রিত নয়, লেনদেনের স্বচ্ছ নথি থাকে না এবং অর্থের প্রকৃত উৎস ও গন্তব্য যাচাই করা কঠিন।
এই দুর্বলতাকে কাজে লাগিয়ে অর্থ পাচার, অবৈধ ব্যবসা, কর ফাঁকি এবং অপরাধলব্ধ অর্থ স্থানান্তরের সুযোগ তৈরি হয়। ২০২৩ সালে প্রকাশিত Impact of informal remittance channels in Bangladesh শীর্ষক গবেষণায় হুন্ডির অর্থনৈতিক প্রভাবের পাশাপাশি অর্থ পাচারে এর অপব্যবহারের ঝুঁকিও তুলে ধরা হয়েছে।
বাংলাদেশের মানিলন্ডারিং প্রতিরোধ আইন, ২০১২ অনুযায়ী অবৈধ অর্থ স্থানান্তর ও অর্থ পাচার প্রতিরোধে আর্থিক প্রতিষ্ঠানসহ সংশ্লিষ্ট রিপোর্টিং সংস্থাগুলোর দায়িত্ব রয়েছে। বাংলাদেশ ব্যাংকের অধীনে বাংলাদেশ ফাইন্যান্সিয়াল ইন্টেলিজেন্স ইউনিট—বিএফআইইউ এ ধরনের সন্দেহজনক আর্থিক লেনদেন শনাক্ত ও প্রতিরোধে কাজ করে।
রেমিট্যান্স বাড়ছে, কমছে কি হুন্ডি?
রেমিট্যান্সের সাম্প্রতিক প্রবৃদ্ধি এ ক্ষেত্রে গুরুত্বপূর্ণ ইঙ্গিত দিচ্ছে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৪-২৫ অর্থবছরে বৈধ পথে রেমিট্যান্স এসেছে ৩০ দশমিক ৩৩ বিলিয়ন ডলার। আর ২০২৫-২৬ অর্থবছরে তা বেড়ে রেকর্ড ৩৫ দশমিক ৫ বিলিয়ন ডলারে পৌঁছেছে বলে গণমাধ্যমের এক প্রতিবেদনে উল্লেখ করা হয়েছে।
বিশ্বব্যাংকের সাবেক প্রধান অর্থনীতিবিদ দিলীপ রথা দ্য একটি গণমাধ্যমে দেওয়া এক সাক্ষাৎকারে বলেছেন, গত তিন বছরে বাংলাদেশের রেমিট্যান্স প্রবৃদ্ধির প্রায় অর্ধেক পর্যন্ত হুন্ডি থেকে বৈধ ব্যাংকিং চ্যানেলে অর্থ স্থানান্তরের কারণে হয়ে থাকতে পারে। তাঁর মতে, বিদেশে কর্মী পাঠানোর সংখ্যা ও তাঁদের প্রকৃত আয় বৃদ্ধিও রেমিট্যান্স বাড়ার পেছনে ভূমিকা রেখেছে।
তবে হুন্ডির প্রকৃত পরিমাণ নির্ধারণ করা কঠিন। কারণ অনানুষ্ঠানিক পথে আসা অর্থের নির্ভরযোগ্য সরকারি হিসাব থাকে না। তাই বৈধ রেমিট্যান্স বাড়লেই হুন্ডি পুরোপুরি বন্ধ হয়েছে—এমন সিদ্ধান্তে পৌঁছানোর সুযোগ নেই।
প্রণোদনা আছে, তবু অনীহা কেন?
বৈধ পথে রেমিট্যান্স পাঠাতে সরকার নগদ প্রণোদনা দিচ্ছে। ২০২৬-২৭ অর্থবছরের প্রস্তাবিত বাজেটেও বৈধ পথে পাঠানো রেমিট্যান্সের বিপরীতে বিদ্যমান ২ দশমিক ৫ শতাংশ নগদ প্রণোদনা অব্যাহত রাখার ঘোষণা দেওয়া হয়েছে।
কিন্তু প্রণোদনা থাকলেই সব সমস্যা দূর হয় না। প্রবাসীরা যদি বৈধ পথে তুলনামূলক কম বিনিময় হার পান, লেনদেনের খরচ বেশি হয় কিংবা টাকা পৌঁছাতে দেরি হয়, তাহলে শুধু প্রণোদনা দিয়ে তাঁদের আচরণ বদলানো কঠিন।
এ ছাড়া বৈধ পথে টাকা পাঠানোর নিয়ম, প্রয়োজনীয় কাগজপত্র, কোন প্রতিষ্ঠান অনুমোদিত এবং কীভাবে কম খরচে টাকা পাঠানো যায়—এসব তথ্য অনেক প্রবাসীর কাছে সহজভাবে পৌঁছায় না। ফলে পরিচিতজন বা দালালের দেওয়া তথ্যের ওপর নির্ভর করতে হয় তাঁদের।
হুন্ডি বন্ধে করণীয় কী?
বিশেষজ্ঞদের গবেষণা ও অর্থনীতিবিদদের বক্তব্য থেকে কয়েকটি বিষয় সামনে আসে।
প্রথমত, বৈধ ও অনানুষ্ঠানিক বাজারের বিনিময় হারের ব্যবধান কমাতে হবে। প্রবাসীরা যেন বৈধ পথে টাকা পাঠিয়ে প্রতিযোগিতামূলক দর পান, তা নিশ্চিত করা জরুরি।
দ্বিতীয়ত, আন্তর্জাতিক মানি ট্রান্সফার প্রতিষ্ঠানের ফি ও বিনিময় হারের মার্জিন স্বচ্ছ করতে হবে। কোন সেবায় কত টাকা খরচ হচ্ছে, প্রবাসী যেন আগেই জানতে পারেন।
তৃতীয়ত, বিদেশে বাংলাদেশের দূতাবাস ও শ্রমকল্যাণ উইংয়ের মাধ্যমে প্রবাসীদের জন্য সহজ ভাষায় ব্যাংকিং ও রেমিট্যান্স সেবা সম্পর্কে তথ্য দিতে হবে। পাশাপাশি বৈধ ব্যাংকিং চ্যানেলের সঙ্গে মোবাইল আর্থিক সেবার সংযোগ আরও সহজ করা প্রয়োজন।
চতুর্থত, দেশের প্রত্যন্ত অঞ্চলে রেমিট্যান্স গ্রহণের সুবিধা বাড়াতে হবে। পরিবারের সদস্যরা যেন কাছাকাছি অনুমোদিত এজেন্ট বা ব্যাংকিং সেবা থেকে দ্রুত টাকা তুলতে পারেন, তা নিশ্চিত করতে হবে।
পঞ্চমত, হুন্ডি চক্রের বিরুদ্ধে আইন প্রয়োগের পাশাপাশি অবৈধ অর্থের উৎস, বিদেশি এজেন্ট নেটওয়ার্ক এবং অর্থ পাচারের পথ শনাক্ত করতে হবে। তবে সাধারণ প্রবাসী শ্রমিককে হয়রানি না করে অপরাধী চক্রের বিরুদ্ধে লক্ষ্যভিত্তিক ব্যবস্থা নেওয়া জরুরি।
হুন্ডি শুধু আইনশৃঙ্খলার সমস্যা নয়; এর সঙ্গে জড়িয়ে আছে বিনিময় হার, ব্যাংকিং সেবার সহজলভ্যতা, লেনদেনের খরচ, প্রবাসীদের আর্থিক সচেতনতা এবং দেশের বৈদেশিক মুদ্রা ব্যবস্থাপনা।
প্রবাসীরা দেশের বাইরে কঠোর পরিশ্রম করে যে অর্থ উপার্জন করেন, তা নিরাপদে, দ্রুত ও ন্যায্য বিনিময় হারে দেশে পাঠানোর সুযোগ নিশ্চিত করা রাষ্ট্র ও আর্থিক প্রতিষ্ঠানগুলোর দায়িত্ব। শুধু হুন্ডি বন্ধের প্রচার বা শাস্তির ভয় দেখিয়ে এ প্রবণতা থামানো সম্ভব নয়। বৈধ পথকে আরও সহজ, সাশ্রয়ী ও লাভজনক করতে পারলেই প্রবাসীরা স্বতঃস্ফূর্তভাবে ব্যাংকিং চ্যানেলের দিকে ফিরবেন।
কারণ, প্রবাসীর পাঠানো প্রতিটি বৈধ ডলার শুধু একটি পরিবারের স্বস্তি নয়—দেশের বৈদেশিক মুদ্রার রিজার্ভ, আমদানি সক্ষমতা ও অর্থনৈতিক স্থিতিশীলতারও শক্তি।